Domain kirchenregion.de kaufen?
Wir ziehen mit dem Projekt
kirchenregion.de um.
Sind Sie am Kauf der Domain
kirchenregion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenregion.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **


Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, "Gemeinde Strass", ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden - anfänglich noch im alten Anstrich - für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
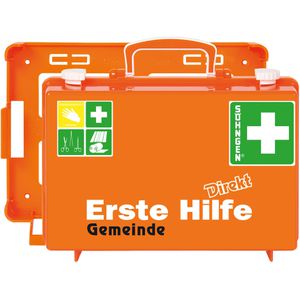
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für GemeindeDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Gemeinden Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Handwerk, Verwaltung206,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Nauer, Doris: SeelsorgeSeelsorge , Sorge um die Seele , Tönungsfolien > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201409, Produktform: Kartoniert, Autoren: Nauer, Doris, Auflage: 14003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 17 Abbildungen, Keyword: Pastoral; Pastoralpsychologie; Seelsorge; Seelsorgeverständnis; pastorales Handeln, Fachschema: Seelsorge - Krankenhausseelsorge~Religionsgeschichte~Christentum~Weltreligionen / Christentum~Christentum / Leben, Existenz, Menschsein~Theologie~Christentum / Glaube, Bekenntnis, Fachkategorie: Christliches Leben und christliche Praxis~Theologie~Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Thema: Auseinandersetzen, Warengruppe: HC/Praktische Theologie, Fachkategorie: Geschichte der Religion, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 231, Breite: 154, Höhe: 25, Gewicht: 620, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783170215030 9783170191174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120635729,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **

Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
Welche Schenkungen sind steuerfrei?
Welche Schenkungen sind steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei, der je nach Verwandtschaftsverhältnis variiert. Auch Schenkungen für wohltätige Zwecke oder zur Förderung von Kunst und Kultur können unter bestimmten Voraussetzungen steuerfrei sein. Es ist jedoch wichtig, die jeweiligen steuerlichen Regelungen und Freibeträge zu beachten, um unerwünschte Steuerfolgen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, "Gemeinde Strass", ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden - anfänglich noch im alten Anstrich - für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für GemeindeDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Gemeinden Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Handwerk, Verwaltung206,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Nauer, Doris: SeelsorgeSeelsorge , Sorge um die Seele , Tönungsfolien > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201409, Produktform: Kartoniert, Autoren: Nauer, Doris, Auflage: 14003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 17 Abbildungen, Keyword: Pastoral; Pastoralpsychologie; Seelsorge; Seelsorgeverständnis; pastorales Handeln, Fachschema: Seelsorge - Krankenhausseelsorge~Religionsgeschichte~Christentum~Weltreligionen / Christentum~Christentum / Leben, Existenz, Menschsein~Theologie~Christentum / Glaube, Bekenntnis, Fachkategorie: Christliches Leben und christliche Praxis~Theologie~Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Thema: Auseinandersetzen, Warengruppe: HC/Praktische Theologie, Fachkategorie: Geschichte der Religion, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 231, Breite: 154, Höhe: 25, Gewicht: 620, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783170215030 9783170191174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120635729,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der SeelsorgeHandbuch der Seelsorge , Das nunmehr in 3. Auflage vorliegende Handbuch bietet eine systematische Darstellung und Kommentierung der Theorie und Praxis der Seelsorge. Der Band ist in sechs Teile gegliedert, die sich mit den Voraussetzungen (I), Traditionen (II), Elementen und Strukturen (III), Ansätzen und Perspektiven (IV) sowie mit den Anlässen und Situationen (V) der Seelsorge befassen. Neu hinzugefügt wurde ein Kapitel zu speziellen Bedingungen und institutionellen Kontexten der Seelsorge (VI). Die genannten Gebiete der Seelsorge wurden in 34 Beiträgen problemorientiert erschlossen und für diese Auflage weitestgehend neu bearbeitet. Aufgrund seiner übersichtlichen Struktur und seiner längsschnittartigen Diskurse eignet sich dieser Band als Lehr- und Studienbuch ebenso wie als zuverlässiges Nachschlagewerk. [Handbook of Pastoral Care] This handbook in its 3rd edition provides a systematic presentation and commentary of the theory and practice of pastoral care. The volume is divided in six parts which address the prerequisites (I), traditions (II), elements and structures (III), approaches and perspectives (IV), occasions and situations (V), and special conditions and institutional contexts (VI) of pastoral care. These areas of pastoral care are opened up in a problem-oriented way in 34 contributions most of them having been revised for this edition. Because of its clear structure and its longitudinal discourses the volume is suited to be used both as a student and lecture book and a reliable reference book. , Wind- & Regenabweiser > Karosserie & Exterieur Styling , Auflage: 3., neubearbeitet und erweitert, Erscheinungsjahr: 20160308, Produktform: Geheftet, Redaktion: Engemann, Wilfried, Auflage: 16003, Auflage/Ausgabe: 3., neubearbeitet und erweitert, Seitenzahl/Blattzahl: 720, Themenüberschrift: RELIGION / Christian Ministry / Counseling & Recovery, Keyword: Lehrbuch; Praktische Theologie; Seelsorge; Studienbuch, Fachschema: Seelsorge - Krankenhausseelsorge~Ethik~Ethos~Philosophie / Ethik~Christentum / Glaube, Bekenntnis~Theologie, Fachkategorie: Christliches Leben und christliche Praxis~Geschichte~Religiöse Beratung~Theologie, Thema: Auseinandersetzen, Warengruppe: HC/Praktische Theologie, Fachkategorie: Theologische Ethik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Evangelische Verlagsansta, Verlag: Evangelische Verlagsansta, Verlag: Evangelische Verlagsanstalt, Länge: 236, Breite: 161, Höhe: 48, Gewicht: 1169, Produktform: Geheftet, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A5161237, Vorgänger EAN: 9783374025152, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116553168,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
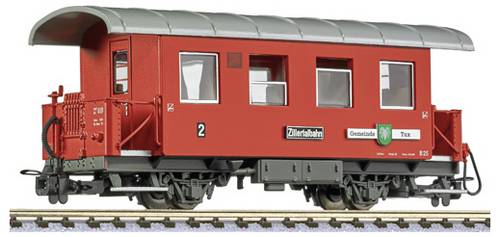
Liliput L344365 H0e 2-achsiger Personenw., Bi, B 25, WC-Wagen, "Gemeinde Tux", ZB, Ep.VI Bi, B 25, WC-Wagen Gemeinde TuxDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden - anfänglich noch im alten Anstrich - für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Welche Schenkungen sind steuerfrei?
Welche Schenkungen sind steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei, der je nach Verwandtschaftsverhältnis variiert. Auch Schenkungen für wohltätige Zwecke oder zur Förderung von Kunst und Kultur können unter bestimmten Voraussetzungen steuerfrei sein. Es ist jedoch wichtig, die jeweiligen steuerlichen Regelungen und Freibeträge zu beachten, um unerwünschte Steuerfolgen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.